Reiseversicherung 2026: Der komplette Leitfaden für Ihre nächste Reise
Ich stand am Flughafen in Bangkok und mein Koffer war verschwunden. Die Airline erklärte sich bereit, nur einen Teil des Schadens zu erstatten. Ohne meine Reiseversicherung hätte ich die restlichen 800 Euro selbst tragen müssen. Zum Glück hatte ich vor der Abreise eine Police abgeschlossen – und genau das sollten Sie auch tun.
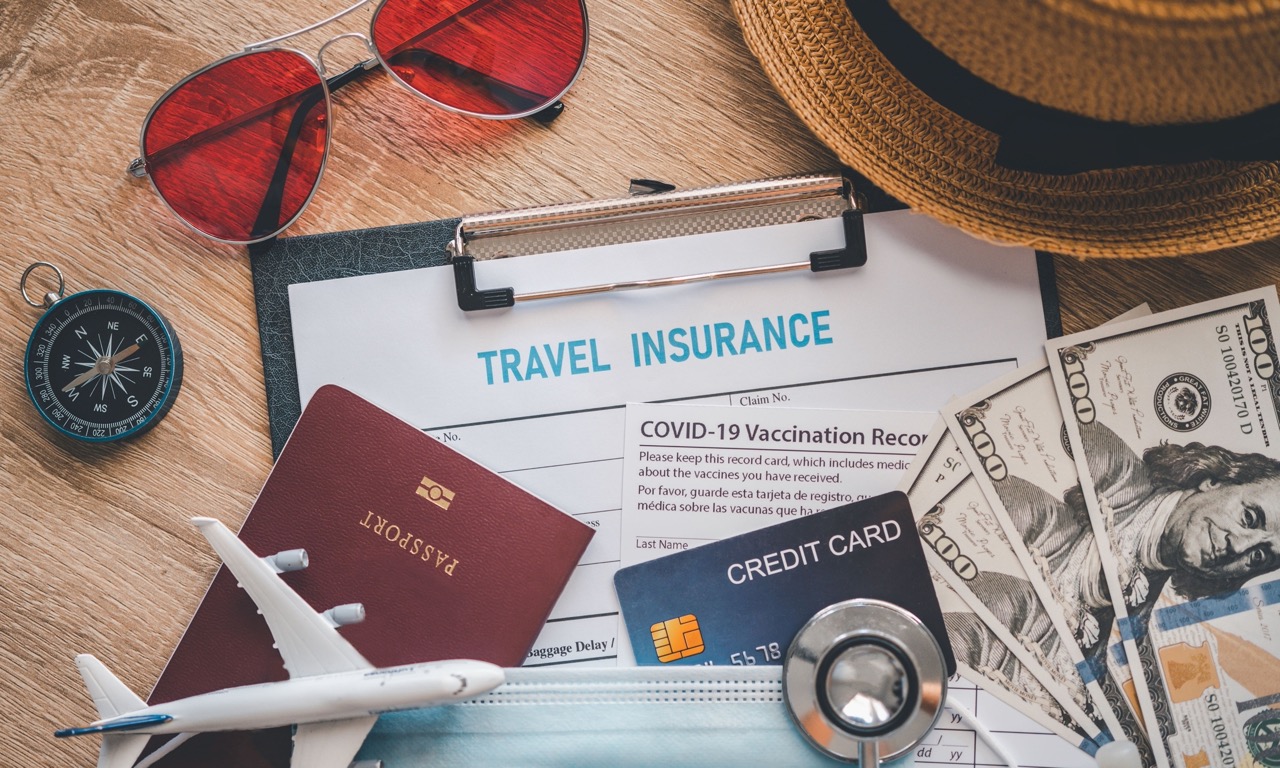
Ob Kurzurlaub, Fernreise oder Geschäftsreise: Eine Reiseversicherung schützt Sie vor unerwarteten Kosten, die schnell mehrere tausend Euro betragen können. Dieser Leitfaden erklärt, welche Arten von Reiseversicherungen es gibt, was sie kosten und worauf Sie beim Abschluss achten sollten.
Welche Arten von Reiseversicherungen gibt es?
| Versicherungsart | Deckt ab | Typische Kosten | Besonders wichtig für |
|---|---|---|---|
| Auslandskrankenversicherung | Arztbesuche, Krankenhaus, Rücktransport | 10–30 € pro Jahr | Alle Reisenden außerhalb der EU |
| Reiserücktrittsversicherung | Stornokosten bei Krankheit oder Unfall | 4–8 % des Reisepreises | Pauschalreisen, teure Flüge |
| Reiseabbruchversicherung | Mehrkosten bei vorzeitiger Rückkehr | 2–5 % des Reisepreises | Familien, Geschäftsreisende |
| Reisegepäckversicherung | Verlust, Diebstahl, Beschädigung | 15–50 € pro Jahr | Flugreisen mit teurem Gepäck |
| Reisehaftpflichtversicherung | Schäden, die Sie im Ausland verursachen | 10–25 € pro Jahr | Alle Reisenden |
Die Auslandskrankenversicherung ist die wichtigste Police überhaupt. Die gesetzliche Krankenversicherung deckt im Ausland nur eingeschränkt – außerhalb der EU oft gar nicht. Eine private Auslandskrankenversicherung für Einzelpersonen kostet häufig zwischen 10 und 30 Euro pro Jahr.
Was kostet eine Reiseversicherung?
Die Kosten hängen von mehreren Faktoren ab:
- Reisedauer: Jahrespolice vs. Einzelreise
- Reiseziel: Europa, weltweit oder USA/Kanada
- Reisepreis: Höhere Kosten bedeuten höhere Prämien bei Rücktrittsversicherungen
- Alter der Reisenden: Ältere Reisende zahlen höhere Prämien
- Vorerkrankungen: Diese müssen meist angegeben werden
Beispielrechnung: Eine Familie mit zwei Erwachsenen und zwei Kindern zahlt für eine zweiwöchige Reise in die USA oft 100–200 Euro für eine kombinierte Reiseversicherung. Ein Alleinreisender kommt für dieselbe Reise mit 40–80 Euro aus.
Worauf Sie beim Abschluss achten sollten
- Deckungssummen prüfen — Bei der Auslandskrankenversicherung sollten die Deckungssummen unbegrenzt sein oder mindestens 100.000 Euro betragen. Ein Rücktransport aus dem Ausland kann leicht 30.000 Euro und mehr kosten.
- Selbstbehalt — Ein Selbstbehalt senkt die Prämie, bedeutet aber, dass Sie einen Teil der Kosten selbst tragen. Überlegen Sie, ob Sie sich das leisten können.
- Ausschlüsse verstehen — Viele Policen decken keine chronischen Erkrankungen, Schwangerschaften oder Risikosportarten ab. Prüfen Sie die Bedingungen genau.
- Rücktrittsversicherung: Wann greift sie? — Die Versicherung zahlt nur bei bestimmten Gründen: schwere Krankheit, Unfall, Tod eines Angehörigen, unerwartete Schwangerschaft oder erhebliche Schäden am Eigentum. Reine Unlust ist kein versichertes Ereignis.
- Familienpolicen — Wenn Sie mit Kindern reisen, prüfen Sie, ob eine Familienpolice günstiger ist als Einzelpolicen.
Wann sollten Sie eine Reiseversicherung abschließen?
| Reiseart | Empfohlene Versicherungen |
|---|---|
| Kurzreise innerhalb der EU | Auslandskrankenversicherung (empfohlen), Reisehaftpflicht |
| Pauschalreise | Reiserücktrittsversicherung, Auslandskrankenversicherung |
| Fernreise (Asien, Südamerika) | Alle fünf Versicherungsarten |
| USA/Kanada | Auslandskrankenversicherung mit hoher Deckungssumme |
| Geschäftsreise | Reiseabbruchversicherung, Auslandskrankenversicherung |
| Rundreise mit vielen Stopps | Reisegepäckversicherung, Reisehaftpflicht |
Häufige Fehler beim Abschluss
- Zu spät abschließen — Viele Reiserücktrittsversicherungen müssen sofort nach der Buchung abgeschlossen werden. Wer erst kurz vor der Reise abschließt, verliert den Schutz für bereits eingetretene Ereignisse.
- Nur auf den Preis schauen — Eine Police für 5 Euro pro Jahr klingt günstig, deckt aber oft nur minimale Leistungen ab. Vergleichen Sie die Deckungssummen und Ausschlüsse.
- Vorerkrankungen verschweigen — Wer Vorerkrankungen nicht angibt, riskiert, dass die Versicherung im Leistungsfall nicht zahlt.
- Doppelt versichern — Prüfen Sie, ob Ihre Kreditkarte bereits eine Reiseversicherung enthält. Viele Premium-Kreditkarten bieten Auslandskranken- und Rücktrittsversicherungen an.
Ihr 5-Schritte-Aktionsplan
- Prüfen Sie, was Sie bereits haben — Kreditkarten, bestehende Versicherungen
- Bestimmen Sie Ihren Bedarf — Reiseziel, Dauer, Reisepreis, Mitreisende
- Vergleichen Sie mindestens 3 Anbieter — Achten Sie auf Deckungssummen und Ausschlüsse
- Schließen Sie rechtzeitig ab — Rücktrittsversicherung sofort nach der Buchung
- Bewahren Sie die Police auf — Digital und als Ausdruck, für den Notfall
Eine Reiseversicherung kostet oft weniger als ein Abendessen, kann aber im Ernstfall mehrere tausend Euro sparen. Vergleichen Sie die Angebote, prüfen Sie die Bedingungen und schließen Sie rechtzeitig ab. Ihre Reise sollte nicht am Geld scheitern.