สมัครเลย: สมัครขอสินเชื่อไทยได้แม้จะมีประวัติเครดิตไม่ดี
เปรียบเทียบทางเลือกสินเชื่อส่วนบุคคลในไทยเมื่อประวัติเครดิตไม่ดี อ่านวิธีดูดอกเบี้ย ภาระหนี้รวม และเงื่อนไขก่อนสมัคร เพื่อตัดสินใจอย่างรอบคอบมากขึ้น
มีประวัติเครดิตไม่ดีแล้วยังสมัครสินเชื่อได้หรือไม่
หลายคนคิดว่าถ้า “ติดบูโร” หรือเคยค้างชำระ จะถูกปฏิเสธทันที ความจริงคือ บริษัท ข้อมูลเครดิตแห่งชาติ จำกัด (เครดิตบูโร / NCB) เก็บประวัติการชำระหนี้ตามข้อเท็จจริง แต่ไม่ได้เป็นผู้ตัดสินอนุมัติสินเชื่อ ธนาคารและผู้ให้บริการสินเชื่อเป็นผู้ประเมินเอง โดยดูทั้งประวัติในรายงานเครดิต รายได้ ภาระหนี้ที่มีอยู่ และนโยบายภายในของแต่ละแห่ง
ประวัติไม่ดีอาจทำให้โอกาสอนุมัติลดลง วงเงินน้อยลง หรือดอกเบี้ยสูงขึ้น แต่ไม่ได้หมายความว่าสมัครไม่ได้ทุกกรณี การอนุมัติไม่มีการรับประกันล่วงหน้า ขึ้นกับข้อมูลในไฟล์ของคุณและเกณฑ์ของผู้ให้บริการ ณ เวลานั้น
ในสถานการณ์นี้ การไล่หา “ดอกเบี้ยต่ำสุดตามโฆษณา” อย่างเดียวมักไม่พอ ควรเทียบยอดผ่อนรายเดือน ดอกเบี้ยรวมตลอดสัญญา ค่าธรรมเนียม และความสามารถในการผ่อนของตัวเอง กู้เท่าที่จำเป็นและผ่อนไหวจริง
ก่อนสมัคร ควรเตรียมข้อมูลพื้นฐาน เช่น รายได้สุทธิต่อเดือน สลิปเงินเดือนหรือหลักฐานรายได้ ภาระหนี้บัตรและสินเชื่อที่มีอยู่ รวมถึงรายงานเครดิตบูโรหากตรวจสอบได้
สิ่งที่ผู้ให้สินเชื่อมักพิจารณา
สินเชื่อส่วนบุคคลในระบบมักเป็นสินเชื่อไม่มีหลักประกันที่อิงรายได้ ผู้ให้บริการจะตรวจตัวตน รายได้ ความสม่ำเสมอของการมีงานทำ และข้อมูลในเครดิตบูโร
- รายงานเครดิตบูโร: แสดงประวัติการชำระ บัญชีที่เปิดอยู่/ปิดแล้ว และสถานะค้างชำระ ประวัติไม่ดีมีผลต่อการประเมิน แต่ไม่ใช่ปัจจัยเดียว
- สัดส่วนภาระหนี้ต่อรายได้: ค่างวดหนี้เดิมรวมกับค่างวดใหม่มักไม่ควรสูงเกินช่วงประมาณ 40–50% ของรายได้ต่อเดือน (ขึ้นกับนโยบายแต่ละแห่ง)
- วงเงินและรายได้: สินเชื่อส่วนบุคคลภายใต้การกำกับมีการกำหนดกรอบวงเงินสัมพันธ์กับรายได้ และเพดานดอกเบี้ยรวมค่าธรรมเนียม
- หลักฐานรายได้: เงินเดือนผ่านบัญชี สลิป หรือเอกสารรายได้อื่นที่ตรวจสอบได้ ช่วยเสริมไฟล์เมื่อประวัติชำระไม่ดี
ขอใบเสนอเงื่อนไขสองแบบสำหรับวงเงินเดียวกันแต่ระยะผ่อนต่างกัน ระยะยาวอาจผ่อนรายเดือนต่ำกว่า แต่ดอกเบี้ยรวมมักสูงกว่า เลือกตามกระแสเงินสดที่รับได้จริง
ต้นทุนและกรอบกฎเกณฑ์ที่ควรรู้ปี 2026
สินเชื่อส่วนบุคคลภายใต้การกำกับของธนาคารแห่งประเทศไทย กำหนดให้คิดดอกเบี้ยรวมค่าธรรมเนียมแบบลดต้นลดดอก โดยอัตรารวมต้องไม่เกินเพดานที่กำหนด (ปัจจุบันอ้างอิงไม่เกิน 25% ต่อปีตามกรอบที่เกี่ยวข้อง) การเปรียบเทียบจึงควรดูอัตราที่แท้จริงและยอดที่ต้องจ่ายทั้งหมด ไม่ใช่ตัวเลขโฆษณาอย่างเดียว
- ดอกเบี้ยแบบลดต้นลดดอก: ใช้เป็นฐานเปรียบเทียบระหว่างผู้ให้บริการ
- เครดิตบูโร: ไม่มี “บัญชีดำ” ในความหมายที่บูโรเป็นผู้ขึ้นบัญชี แต่ประวัติค้างชำระจะปรากฏและถูกนำมาใช้ประกอบการพิจารณา
- ภาระหนี้เดิม: บัตรเครดิตและสินเชื่ออื่นนับรวมในการประเมินความสามารถผ่อน
- ค่าธรรมเนียมและประกัน: บางผลิตภัณฑ์อาจมีเงื่อนไขแนบ ควรถามให้ชัดก่อนเซ็น
- การปิดก่อนกำหนด: ตรวจเงื่อนไขและค่าใช้จ่ายที่เกี่ยวข้อง
ตัวเลขและเงื่อนไขเปลี่ยนแปลงตามประกาศและนโยบายผู้ให้บริการ ข้อเสนอจริงได้หลังจากประเมินไฟล์ของคุณแล้วเท่านั้น
วิธีเปรียบเทียบข้อเสนออย่างเป็นธรรม
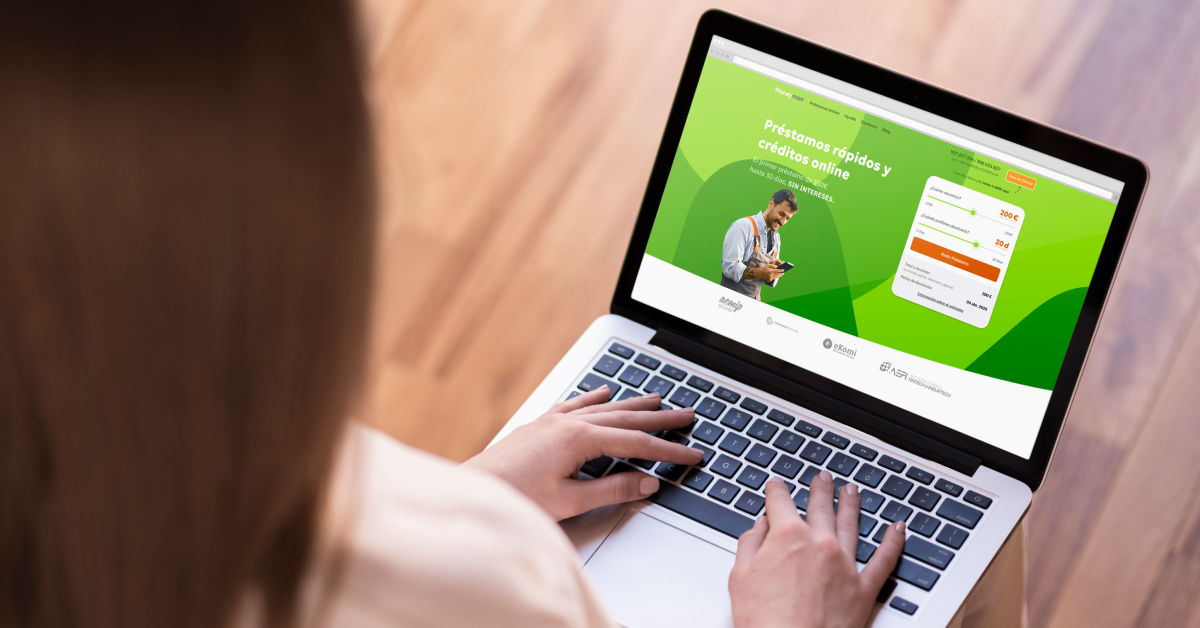
สมัครได้ผ่านช่องทางออนไลน์ แอปธนาคาร หรือสาขา ช่องทางดิจิทัลอาจให้ผลประเมินเบื้องต้นเร็ว แต่ผลอนุมัติขึ้นกับการตรวจรายได้และรายงานเครดิต ตรวจสอบวงเงินและระยะผ่อนให้ตรงความต้องการจริง
รวบรวมข้อเสนอจากมากกว่าหนึ่งแห่งสำหรับวงเงินและระยะผ่อนใกล้เคียงกัน เทียบค่างวด ยอดชำระรวมตลอดสัญญา ดอกเบี้ยที่แท้จริง ค่าธรรมเนียม และเงื่อนไขบังคับ อัตราที่ดูต่ำมากอาจผูกกับลูกค้าเงินเดือนผ่านบัญชี ระยะสั้น หรือคะแนนเครดิตที่ดีกว่า
เพื่อเปรียบเทียบอย่างยุติธรรม ให้คงวงเงิน ระยะผ่อน และเงื่อนไขหลักให้ใกล้เคียงกัน หากข้อเสนอหนึ่งถูกกว่าชัดเจน ให้ถามว่าเงื่อนไขใดต่างออกไป
สิ่งที่ควรให้ความสำคัญเมื่อประวัติเครดิตไม่ดี
เมื่อประวัติไม่ดี วงเงินที่สมเหตุสมผลและค่างวดที่ผ่อนไหวสำคัญกว่าการไล่ตามดอกเบี้ยโฆษณาต่ำสุด รายได้ที่พิสูจน์ได้ ภาระหนี้เดิมที่ควบคุมได้ และการชำระตรงเวลาในช่วงหลัง ๆ ช่วยเสริมไฟล์ การยื่นหลายที่ในเวลาใกล้กันอาจเพิ่มประวัติการสอบถามในรายงาน จึงควรวางแผนการสมัคร
- หลักฐานรายได้: สลิป หนังสือรับรองเงินเดือน หรือเอกสารอื่นที่รับได้ ถามผู้ให้บริการ: ต้องการเอกสารอะไรบ้างตามประเภทอาชีพของฉัน
- หนี้ที่มีอยู่: บัตรและสินเชื่ออื่น ถาม: ภาระหนี้ปัจจุบันยังเหลือช่องว่างสำหรับค่างวดใหม่หรือไม่
- วงเงินและระยะผ่อน: ไม่กู้เกินความจำเป็น ถามตัวเอง: ผ่อนงวดนี้ได้ทุกเดือนโดยไม่ตึงมือหรือไม่
- ต้นทุนรวม: ดอกเบี้ยบวกค่าธรรมเนียม ถาม: ยอดที่ต้องจ่ายทั้งหมดและอัตราที่แท้จริงคือเท่าไร
อย่าตัดสินจากค่างวดรายเดือนอย่างเดียว ดูตารางผ่อนทั้งหมดและผลหากชำระล่าช้า
อัตราดอกเบี้ยตามโฆษณาไม่ใช่ข้อเสนอที่อนุมัติให้คุณแล้ว ควรยืนยันเงื่อนไขที่เข้ากับรายได้ ประวัติ และหนี้เดิมของคุณเสมอ
เลือกข้อเสนอที่โปร่งใส
การค้นหาเฉพาะคำว่า “กู้ได้แม้ติดบูโร” หรือ “ดอกถูก” โดยไม่เทียบรายละเอียด อาจทำให้พลาดเงื่อนไขสำคัญ ข้อเสนอที่ชัดเจนควรระบุวงเงิน ระยะผ่อน อัตรา ดอกเบี้ย ค่าธรรมเนียม และตารางผ่อนเป็นลายลักษณ์อักษรก่อนเซ็นสัญญา อ่านเงื่อนไขปิดก่อนกำหนด ค่าปรับล่าช้า และเงื่อนไขอื่นให้ครบ
เริ่มจากกำหนดจำนวนเงินที่ต้องการจริงและค่างวดสูงสุดที่รับได้ จากนั้นรวบรวมข้อเสนอที่เปรียบเทียบได้ หากรายได้ไม่สม่ำเสมอหรือประวัติไม่ดี การเริ่มจากวงเงินเล็กลงและระยะผ่อนที่สมจริงอาจลดความเสี่ยง
เก็บสำเนาหรือภาพหน้าจอข้อเสนอแต่ละรายการ พร้อมวันที่ วงเงิน อัตรา ค่างวด และยอดรวม เพื่อไม่สับสนเวลาตัดสินใจ
ขั้นตอนสมัครและการตรวจสัญญาก่อนเซ็น
หากได้รับข้อเสนอ ให้อ่านตารางผ่อนและเงื่อนไขฉบับเต็มก่อนยอมรับ วงเงิน ดอกเบี้ย ระยะ ค่าธรรมเนียม และข้อกำหนดเมื่อชำระล่าช้าควรชัดเจน เลือกช่องทางชำระที่คุณควบคุมได้
สอบถามค่าปิดก่อนกำหนดและทางเลือกหากสถานการณ์เปลี่ยน หลีกเลี่ยงการกู้ใหม่เพียงเพื่อหมุนหนี้เก่าต่อเนื่องโดยไม่มีแผนปิด
- เตรียมข้อมูล: เอกสารรายได้ รายการหนี้เดิม รายงานเครดิตหากมี ผลที่คาดหวัง: ประเมินเบื้องต้นใกล้ความจริงมากขึ้น
- เปรียบเทียบ: อย่างน้อยสองถึงสามข้อเสนอในวงเงินและระยะใกล้เคียง ผลที่คาดหวัง: เห็นความต่างของต้นทุนรวม
- ตรวจสอบ: อัตราที่แท้จริง ค่าธรรมเนียม สัดส่วนภาระหนี้ เงื่อนไขพิเศษ ผลที่คาดหวัง: ลดความประหลาดใจหลังได้รับเงิน
- สัญญา: ตารางผ่อนและเงื่อนไขเป็นลายลักษณ์อักษร ผลที่คาดหวัง: รู้สิทธิและหน้าที่ชัดเจน
- วินัยการผ่อน: ชำระตรงเวลา ผลที่คาดหวัง: ประวัติในเครดิตบูโรมีโอกาสดีขึ้นในระยะยาว
คำถามที่พบบ่อย
ประวัติเครดิตไม่ดีแล้วยังกู้สินเชื่อส่วนบุคคลในไทยได้หรือไม่
ไม่มีคำตอบตายตัวว่าได้หรือไม่ได้ทุกคน ผู้ให้บริการดูรายงานเครดิตบูโรร่วมกับรายได้และภาระหนี้เดิม ประวัติไม่ดีอาจลดวงเงินหรือทำให้อัตราสูงขึ้น การอนุมัติไม่มีการรับประกัน
ควรเปรียบเทียบดอกเบี้ยอย่างไร
อย่าดูเฉพาะตัวเลขรายเดือน เทียบวงเงินและระยะเดียวกันด้วยอัตราที่แท้จริง ยอดชำระรวมตลอดสัญญา และค่าธรรมเนียมทั้งหมด ยืนยันว่ามีเงื่อนไขบังคับอะไรแนบมาหรือไม่
ต้องใช้เอกสารอะไรบ้าง
โดยทั่วไปใช้บัตรประชาชน หลักฐานรายได้ (สลิป/หนังสือรับรอง) และเอกสารอื่นตามที่ผู้ให้บริการกำหนด ผู้มีรายได้ไม่ประจำอาจต้องใช้หลักฐานเพิ่ม ควรยืนยันรายการกับผู้ให้บริการก่อนสมัคร
เพดานดอกเบี้ยสินเชื่อส่วนบุคคลเป็นอย่างไร
สินเชื่อส่วนบุคคลภายใต้การกำกับมีการกำหนดเพดานดอกเบี้ยรวมค่าธรรมเนียมแบบลดต้นลดดอกตามเกณฑ์ของธนาคารแห่งประเทศไทย ควรตรวจสอบอัตราและยอดรวมจากข้อเสนอจริง ไม่ใช่จากโฆษณาอย่างเดียว
ก่อนสมัครควรทำอะไร
กำหนดจำนวนที่ต้องการจริง ตรวจภาระหนี้เดิมเทียบรายได้ ตรวจสอบรายงานเครดิตบูโรหากทำได้ เปรียบเทียบต้นทุนรวมหลายข้อเสนอ และอ่านสัญญาก่อนเซ็นทุกครั้ง
ประวัติเครดิตไม่ดีอาจทำให้การขอสินเชื่อในไทยยากขึ้น แต่การเปรียบเทียบต้นทุนรวม ค่างวดที่ผ่อนไหว และเอกสารที่ครบถ้วนช่วยให้ตัดสินใจได้รอบคอบกว่า เลือกข้อเสนอที่สอดคล้องกับรายได้และความสามารถในการชำระ มากกว่าอัตราโฆษณาที่ต่ำที่สุด บทความนี้เป็นข้อมูลทั่วไปเพื่อการศึกษา ไม่ใช่คำเสนอสินเชื่อ คำแนะนำทางการเงิน หรือการรับประกันการอนุมัติ เงื่อนไขสุดท้ายขึ้นกับการประเมินของผู้ให้บริการและกฎเกณฑ์ที่เกี่ยวข้อง